

Производство строительных материалов остается одним из самых стабильных и объемных отраслей экономики России, благодаря господдержке и стратегической важности для страны. Но сокращение объемов строительства неизбежно сказывается на спросе на материалы. Это побуждает инвесторов с осторожностью подходить к созданию новых и расширению действующих мощностей.
Эксперты Группы ПКР, опираясь на данные информационно-аналитической платформы Investprojects, оценили инвестиционную активность в сфере строительства и реконструкции производств цемента, бетона, кирпича, железобетонных конструкций, теплоизоляции, строительного стекла, керамики, сухих смесей, отделочных и прочих материалов – определили сдерживающие факторы и нашли поводы для сдержанного оптимизма.
По состоянию на октябрь 2026 г. в сегменте «Производства строительных материалов» в России активно реализуется 423 проекта с объёмом инвестиций 499 млрд руб. – на 23 % меньше, чем в октябре прошлого года. Еще 92 инициативы на общую сумму 227,5 млрд руб. пока значатся приостановленными. Финансирование отраслевых проектов осуществляют более 430 крупных структур и компаний.
 Характеристика инвестиционного климата
Инвестиционный климат отрасли в 2026 г. остается неоднозначным. Например, с одной стороны, строительный комплекс поддерживается государственными программами. Национальный проект «Инфраструктура для жизни» предусматривает увеличение жилищного строительства до 120 млн кв. м к 2030 г.
С другой стороны, стоимость капитала ограничивает инвестиционную активность. По состоянию на 21 октября 2026 г. ключевая ставка Банка России составляет 14%, что увеличивает расходы на обслуживание кредитов и повышает требования к окупаемости новых производств. Дополнительное давление на рентабельность оказывают затраты на энергию, оборудование и транспортировку продукции.
Еще фактором развития отрасли становится усиление государственного регулирования. С 1 сентября 2025 г. вступило в силу Постановление Правительства РФ от 31 мая 2025 г. № 820, устанавливающее правила обязательной маркировки отдельных видов строительных материалов. Под действие документа подпадают пять основных категорий продукции:
- цементы и цементные вяжущие;
- гипс и гипсовые вяжущие;
- строительные смеси и растворы, включая огнеупорные составы;
- шпатлевки и отделочные составы;
- герметизирующие и уплотнительные материалы.
Требования вводятся поэтапно начиная с осени 2025 г. Для производителей это означает дополнительные затраты на оборудование и цифровой учет. В то же время данная мера создает условия для сокращения нелегального оборота продукции.
 Обзор отрасли
Главная особенность рынка – зависимость от строительной активности.
По данным Росстата, в 2025 г. в России введено 108,1 млн кв. м жилья, что на 0,3% больше, чем в 2024 г. При этом в 2026 г. производители базовых стройматериалов сталкиваются с сокращением выпуска продукции.
Так, по данным Росстата, за январь–август 2026 г. производство цемента сократилось на 9% по сравнению с аналогичным периодом прошлого года, товарного бетона – на 6,5%, а стеновых силикатных блоков – на 13,9%. Такое снижение свидетельствует об ослаблении спроса со стороны строительного комплекса и усиливает риски недозагрузки производственных мощностей.
Дополнительное давление на отрасль оказывают высокая стоимость заемного финансирования, сдержанный ипотечный спрос и осторожность застройщиков при запуске новых проектов.
Перспективы сегментов различаются. Потенциальными точками роста остаются теплоизоляционные материалы, специализированные строительные смеси и продукция для реконструкции объектов, спрос на которую может поддерживаться модернизацией инфраструктуры и повышением требований к энергоэффективности зданий.
В среднесрочной перспективе одним из наиболее привлекательных для инвесторов макрорегионов эксперты называют Юг России. Он уже сейчас интересует крупных игроков рынка строительных материалов с точки зрения локализации производств, рассчитанных на восстановление и развитие новых территорий. Строительные работы в Новороссии и Крыму идут уже сейчас, а в ближайшем будущем их интенсивность, очевидно, в разы возрастет. Понадобятся строительные материалы, и в первую очередь их обеспечат предприятия ЮФО.
Прогноз
Краткосрочные перспективы остаются сдержанными. По оценке Союза производителей цемента «СО», потребление цемента может сократиться приблизительно с 61 млн тонн в 2025 г. до 52 млн тонн в 2026 г. – почти на 15%.
При сохранении дорогого кредитования и слабого спроса производители рискуют столкнуться с дальнейшим снижением загрузки мощностей и рентабельности. Напротив, смягчение денежно-кредитных условий и реализация инфраструктурных программ способных поддержать восстановление рынка.
Дополнительными драйверами могут стать модернизация предприятий, автоматизация производства и развитие производства материалов с высокой добавленной стоимостью.
Структура инвестиций по подотраслям
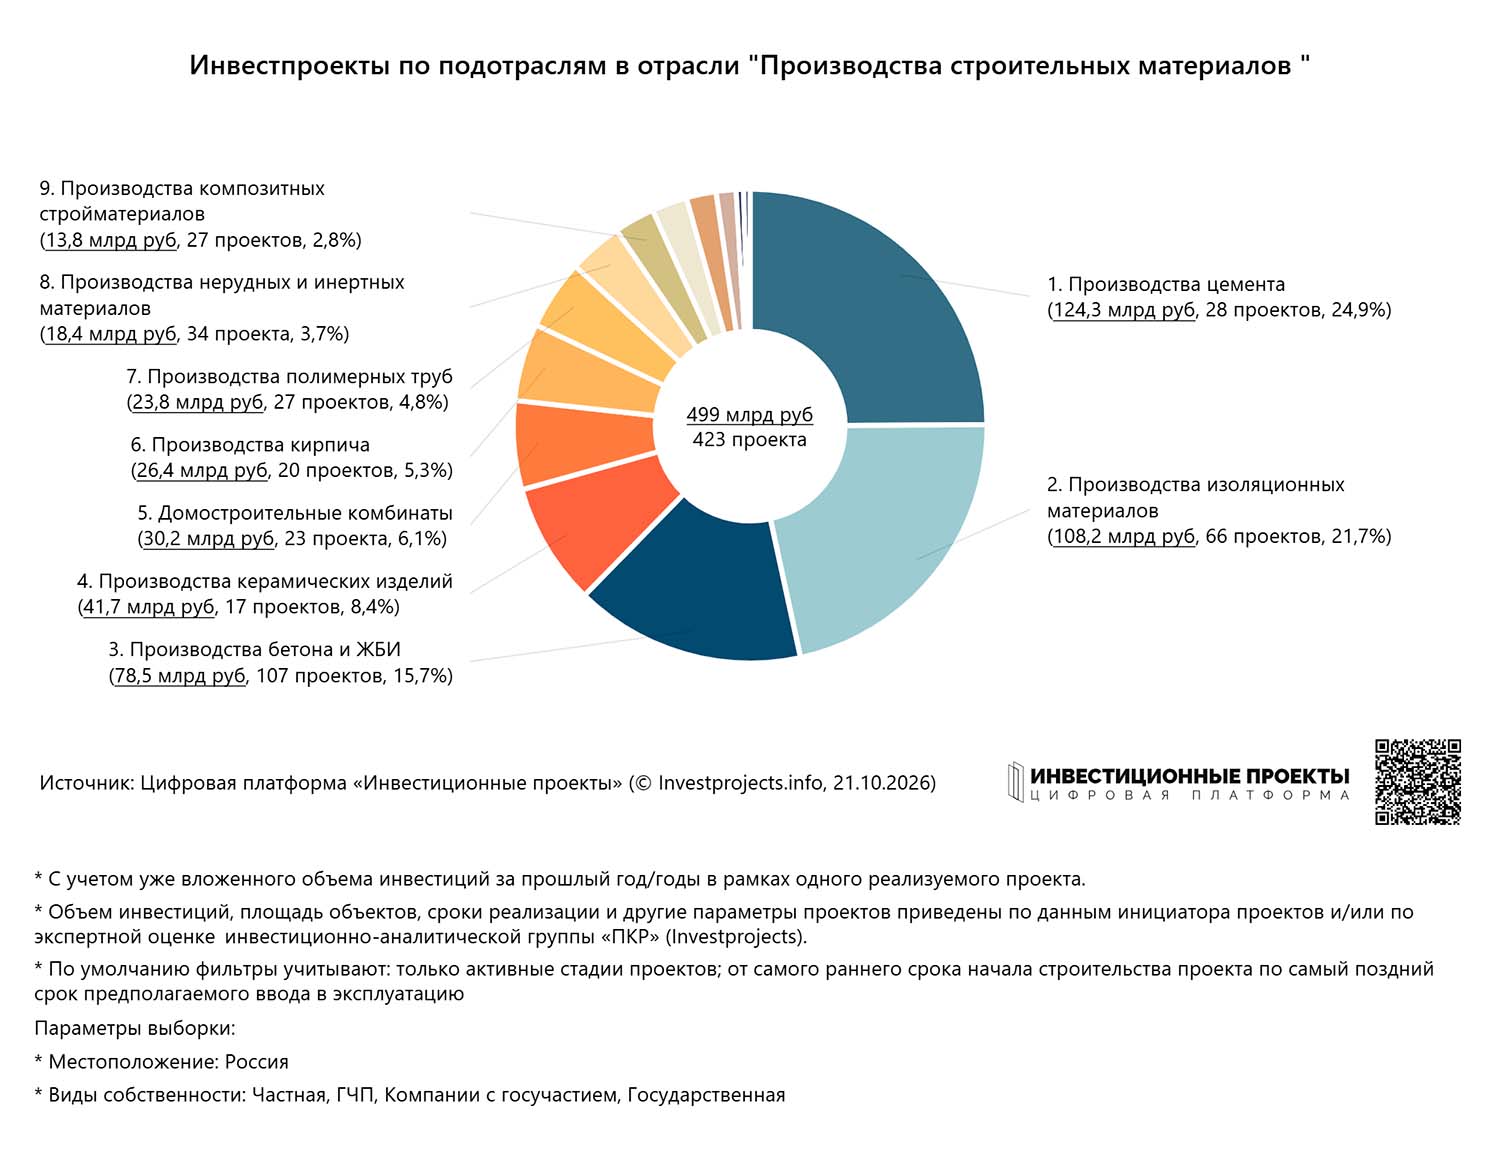
Наибольший объем инвестиций в проекты на активных стадиях приходится на подотрасль цемента: 24,9% капиталовложений или 124,3 млрд руб. направлены в 28 объектов. Крупнейшей является инициатива строительства цементного завода в Калужской области (30 млрд руб.).
На втором месте находится производство изоляционных материалов: объем вложений составляет 108 млрд руб. (21,7%), направленных в 66 объектов. Одним из наиболее капиталоемких является проект строительства производственного корпуса завода теплоизоляционных материалов в Выборге (Ленинградская область) со складом, лабораторией, инженерными системами и административно-бытовым блоком.
Перспективным сегментом также является производство бетона и ЖБИ, где объем инвестиций достигает 76,5 млрд руб. (15,7%). Средства распределены между 107 отраслевыми объектами, включая создание строительного кластера в Калужской области (10 млрд руб.). В его состав войдут предприятия по выпуску клинкерных изделий, полимер-бетона, строительной и металлургической извести.
В совокупности на эти три направления приходится 62,3% капиталовложений в производство строительных материалов. Доля остальных сегментов не превышает 8,4%.
 Регионы-лидеры по объему инвестиций в активные проекты
Специфика отрасли также заключается в том, что высокая строительная активность сама по себе не гарантирует привлекательности региона – для инвесторов важен не столько масштаб регионального строительства, сколько соотношение потенциального спроса, доступности сырья и затрат на доставку готовой продукции. Особенно это актуально для цемента, бетона и нерудных материалов, где логистика существенно влияет на себестоимость.
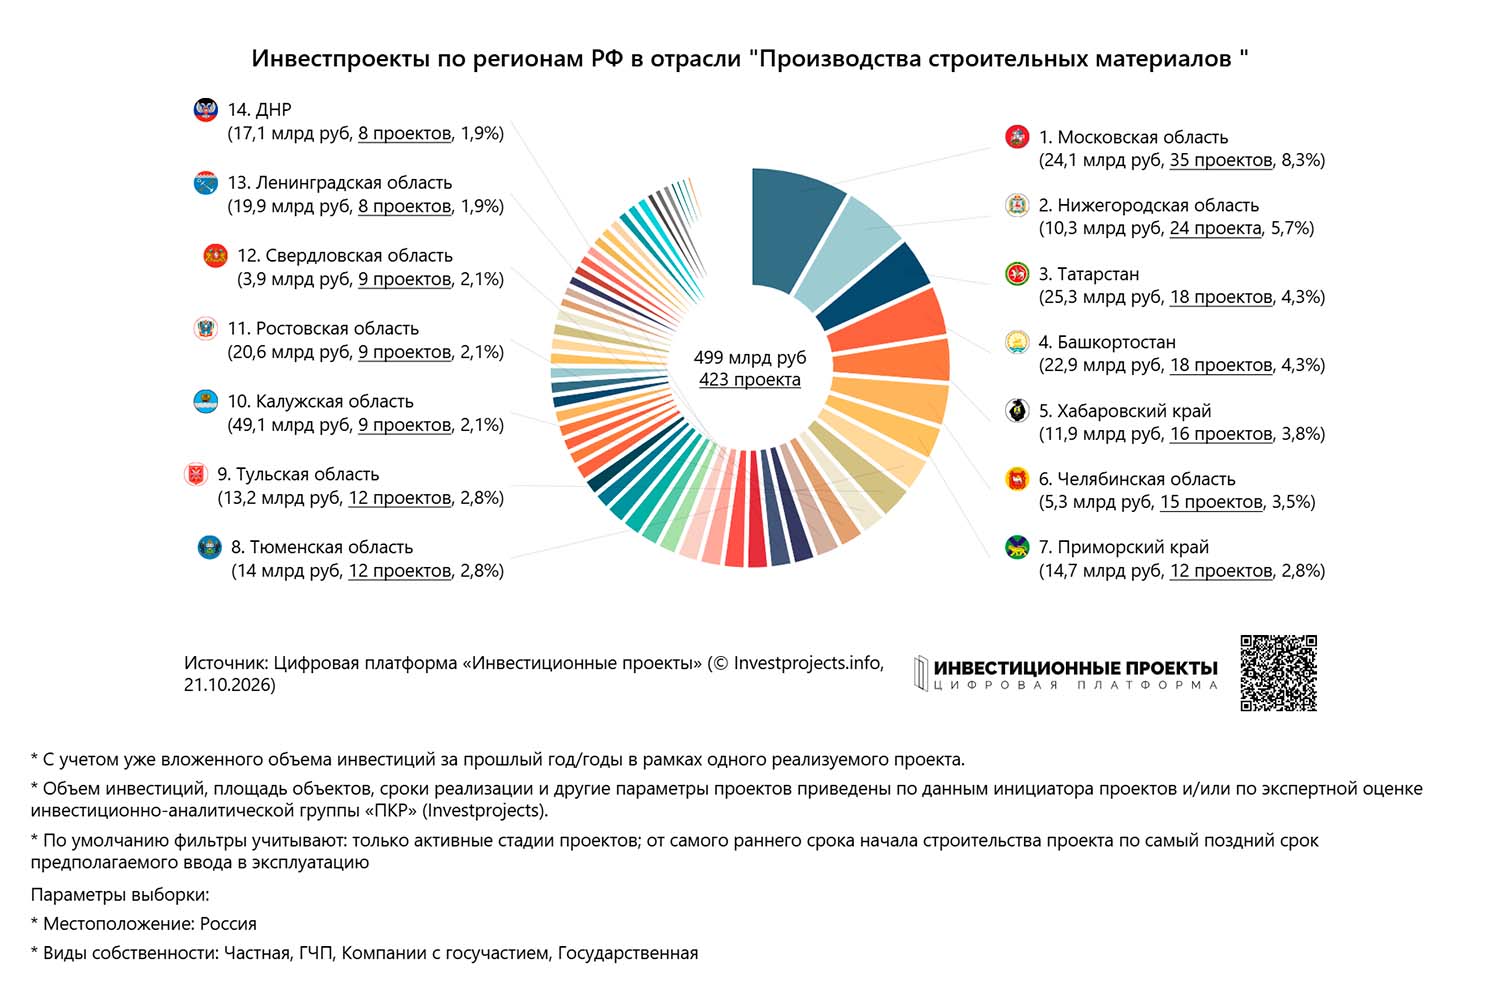
В региональной структуре по количеству активных проектов в отрасли лидирует Московская область – на нее приходится 8,3% или 35 ед. с суммарным объемом инвестиций около 24,1 млрд руб. Крупнейший из них – цех по производству строительных материалов (10 млрд руб.), где планируется выпускать кирпичи различных видов и форм. В настоящий момент ведется подготовка к строительству.
В Нижегородской области реализуются 24 объекта (5,7%) совокупным объёмом инвестиций 10,3 млрд руб. В их числе – модернизация и расширение производства гипса в г. Арзамас с инвестициями в размере 4 млрд руб.
На территории Республики Татарстан заявлены 18 отраслевых инициатив (4,3%) общей стоимостью около 25,3 млрд руб. Портфель проектов региона охватывает широкий спектр производства строительных материалов от керамики и теплоизоляции до бетона, ЖБИ и домокомплектов. Кроме того, в регионе заявлены проекты по выпуску сухих строительных смесей, асфальтобетона, сэндвич-панелей, стеновых панелей и быстровозводимых домов.
В Республике Башкортостан также насчитывается 18 проектов (4,3%) на активных стадиях с объемом вложений 22,9 млрд руб. Наиболее капиталоемкий из них – цементный завод стоимостью 8,9 млрд руб. Инициатива находится на стадии предпроектных проработок.
В совокупности на ТОП-4 региона приходится 95 проектов (22,6% от общего числа) с суммарным объемом инвестиций более 81,5 млрд руб. Доля каждого из остальных регионов не превышает 3,8%.
Ввод в эксплуатацию (и прогноз ввода) проектов по годам
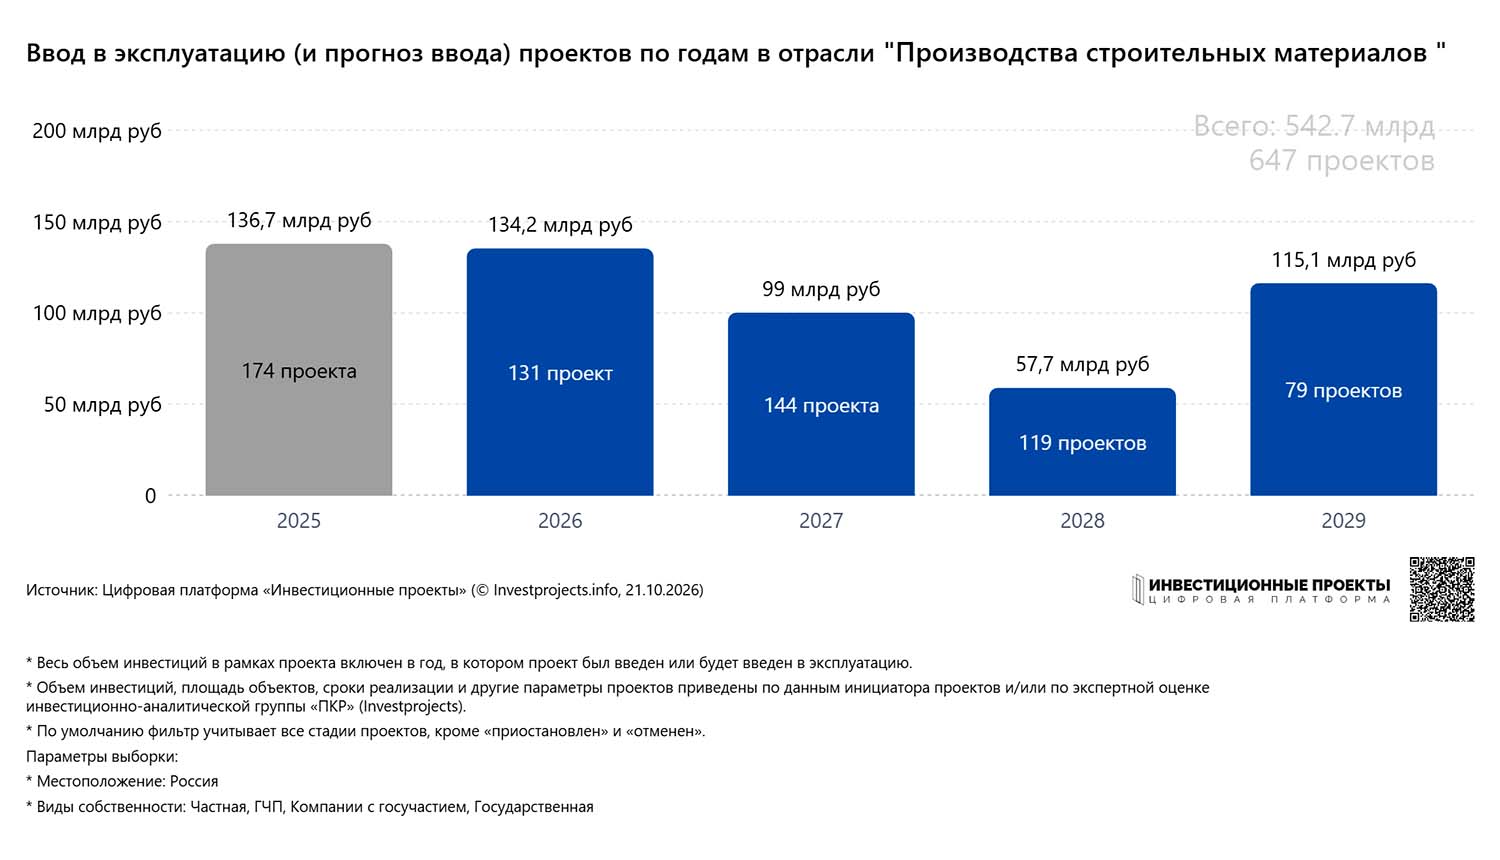
Среди проектов, запланированных к завершению в период с 2025 по 2029 гг., на текущий момент уже введены 264 отраслевых объекта совокупным объемом инвестиций 195,5 млрд руб., включая крупнейший цементный завод (20 млрд руб.) в с. Дубенки (Республика Мордовия). Мощность предприятия составляет 1 млн тонн цемента в год.
До конца 2026 г. планируется ввод в эксплуатацию еще 41 объекта совокупным объемом инвестиций 75,4 млрд руб. В частности, ожидается завершение строительства завода по производству гибких армированных труб в ХМАО.
Всего с октября 2026 г. по 2029 г. включительно запланирован ввод 383 объектов на сумму 347,2 млрд руб. Несмотря на прогнозируемое снижение объемов ввода, анонсированные к завершению в 2029 г. проекты будут достаточно капиталоемкими - инвестиции составят 115,1 млрд руб., что на 15,8% меньше, чем в 2025 г. Кроме того, прогнозные показатели 2028-2029 гг. будут постепенно расти за счет новых проектов (преимущественно некрупных, в сегменте Light DIY).




Комментарии (0)